一、碳化硅行业概述
碳化硅(SiC)作为一种宽禁带半导体材料,具有高击穿电场、高热导率、高饱和电子漂移速度等优异特性,在高温、高频、高压等极端环境下表现出色。随着5G通信、新能源汽车、光伏发电等领域的快速发展,碳化硅器件需求持续增长。中国碳化硅行业在政策支持、技术进步和市场需求的多重驱动下,正迎来重要发展机遇期。
二、5G技术普及为碳化硅行业带来新机遇
5G技术的大规模商用对通信设备的性能和效率提出了更高要求。碳化硅基射频器件和功率器件在5G基站、宏站、微站等设备中具有显著优势:
- 高频高效性能:碳化硅材料的高电子迁移率和高热导率使其适合制造高频、高功率射频器件,能够满足5G毫米波频段的应用需求,提高基站能效并降低散热成本。
- 功率放大器应用:碳化硅基氮化镓(GaN-on-SiC)射频功率放大器在5G基站中广泛应用,具有高功率密度和高效率特点,有助于减小设备体积、降低能耗。
- 电源管理:5G基站功耗大幅增加,碳化硅功率器件在电源模块中可提升转换效率,减少能量损耗,助力绿色通信。
随着5G网络建设的持续推进,尤其是宏基站和微基站的密集部署,碳化硅射频器件和功率器件市场需求将显著提升。
三、通信设备更新换代推动碳化硅应用深化
通信设备向高频、高效、小型化方向演进,传统硅基器件逐渐逼近物理极限,碳化硅器件凭借其性能优势加速渗透:
- 基站射频前端:Massive MIMO技术普及需要更多射频通道,碳化硅基GaN器件在集成度、效率和带宽方面优势明显,成为基站射频前端的首选方案。
- 光通信模块:数据中心和骨干网升级带动高速光模块需求,碳化硅基器件在光模块的驱动和电源管理中发挥重要作用。
- 卫星通信:低轨卫星通信兴起,碳化硅器件在星载功率放大器和电源系统中具有抗辐射、耐高温等优势。
通信设备的更新换代将为碳化硅行业打开新的增长空间,推动产业链上下游协同发展。
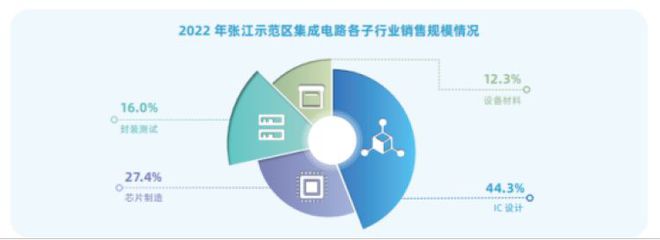
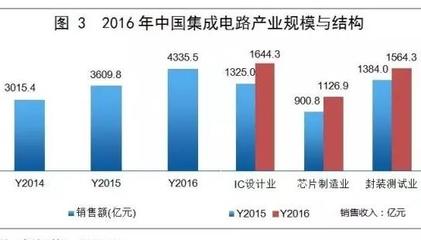
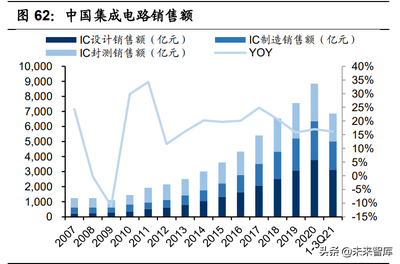
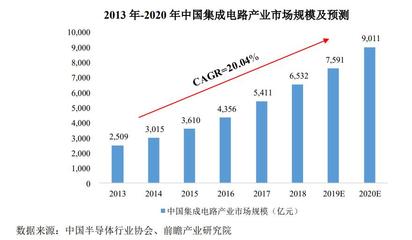
四、集成电路芯片及产品销售市场分析
碳化硅在集成电路芯片及产品销售领域呈现快速增长态势:
- 芯片设计:国内企业积极布局碳化硅基射频芯片和功率芯片设计,面向5G通信、新能源汽车等市场推出系列产品。
- 晶圆制造:碳化硅衬底和外延片产能逐步扩张,6英寸衬底实现量产,8英寸衬底研发加速,为芯片制造提供材料保障。
- 器件销售:碳化硅二极管、MOSFET等功率器件以及射频器件销售规模持续扩大。据行业预测,2022年中国碳化硅器件市场规模将保持高速增长,5G通信和新能源汽车是主要驱动力。
- 模块与系统:碳化硅功率模块在通信电源、光伏逆变器等领域销售向好,射频模块在基站设备中的渗透率不断提升。
五、行业发展前景与挑战
前景展望:
- 5G建设持续推进,基站数量增加和设备升级将带动碳化硅射频器件需求。
- 新能源汽车渗透率提升,碳化硅功率器件在车载充电机、DC-DC转换器中应用加速。
- 光伏、储能等新能源领域对高效功率器件需求旺盛,碳化硅市场空间广阔。
- 国家政策支持第三代半导体产业发展,产业链自主可控能力增强。
主要挑战:
- 碳化硅衬底成本较高,良率有待提升,制约大规模应用。
- 高端器件仍依赖进口,国产替代需加快技术突破。
- 行业标准与检测体系尚不完善,需加强产业链协同。
六、结论
2022年,随着5G技术普及和通信设备更新换代,中国碳化硅行业迎来新的发展机遇。碳化硅器件在5G基站、光通信、卫星通信等领域的应用不断深化,集成电路芯片及产品销售呈现快速增长。尽管面临成本和技术挑战,但在市场需求和政策支持的双重推动下,中国碳化硅行业有望实现跨越式发展,为通信产业升级和数字经济注入新动能。